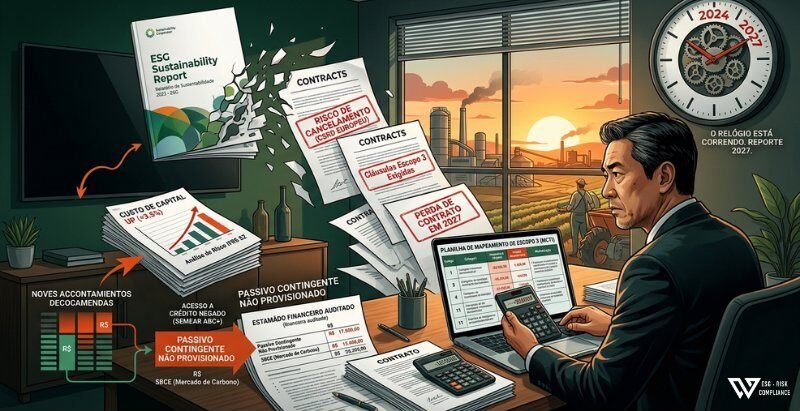
Sendo direto, existe uma percepção equivocada no mercado brasileiro de que Escopo 3 é apenas uma pauta de sustentabilidade corporativa. Não é. Trata-se de uma variável financeira emergente, com potencial impacto em contratos, crédito, valuation e disclosure regulatório.
Nos últimos meses, em conversas com gestores e diretores financeiros de empresas de médio porte, percebo um padrão que me preocupa: quando falo em Escopo 3, a maioria associa o tema a relatórios de sustentabilidade, certificações ESG e exigências de grandes corporações.
Essa percepção está errada. E pode custar caro a partir de 2027.
Escopo 3 não é um tema de comunicação institucional. É um risco financeiro mensurável, com impacto direto em provisões, passivos contingentes e demonstrações financeiras auditadas. A Resolução CVM 193 e o IFRS S2 já estão vigentes. O relógio está correndo.
1. O que é Escopo 3, na linguagem de quem decide
As emissões de gases de efeito estufa de uma empresa se dividem em três escopos.
- Escopo 1: emissões diretas, como a queima de combustível na frota, nas caldeiras, na planta.
- Escopo 2: emissões indiretas de energia, basicamente a eletricidade que você compra e consome.
- Escopo 3: tudo o mais, ou seja, o que acontece antes e depois da sua operação, em toda a cadeia de valor.
O Escopo 3 é responsável, em média, por 70% a 90% do total de emissões de uma empresa, dependendo do setor. É também o mais difícil de mensurar, o menos controlável diretamente e, por isso mesmo, o mais ignorado.
O problema é que ignorar não elimina o risco. Apenas o deixa invisível, até que o auditor, o banco ou o comprador europeu pergunte.
2. O que a regulação já exige
A CVM, com a Resolução nº 193/2023, recepcionou os padrões do ISSB (International Sustainability Standards Board) e passou a exigir que companhias abertas divulguem informações de sustentabilidade integradas às demonstrações financeiras.
O IFRS S2, padrão específico para riscos climáticos, determina divulgação de emissões de GEE dos três escopos, riscos físicos e de transição climática com impacto no negócio, metas e estratégias de descarbonização e análise de cenários climáticos.
Para companhias abertas já estão se preparando para reporte alinhado ao IFRS S2 nos exercícios iniciados a partir de 2026, com divulgação prevista nos ciclos de reporte de 2027. Para empresas na cadeia de fornecimento de grandes compradoras europeias: a exigência via contrato já está sendo praticada, independente de listagem em bolsa.
3. As 15 categorias de Escopo 3 e quais afetam sua empresa
O GHG Protocol divide o Escopo 3 em 15 categorias. Para empresas nos setores mais representativos de Minas Gerais e do Centro-Sul do Brasil, o mapa de relevância é este:
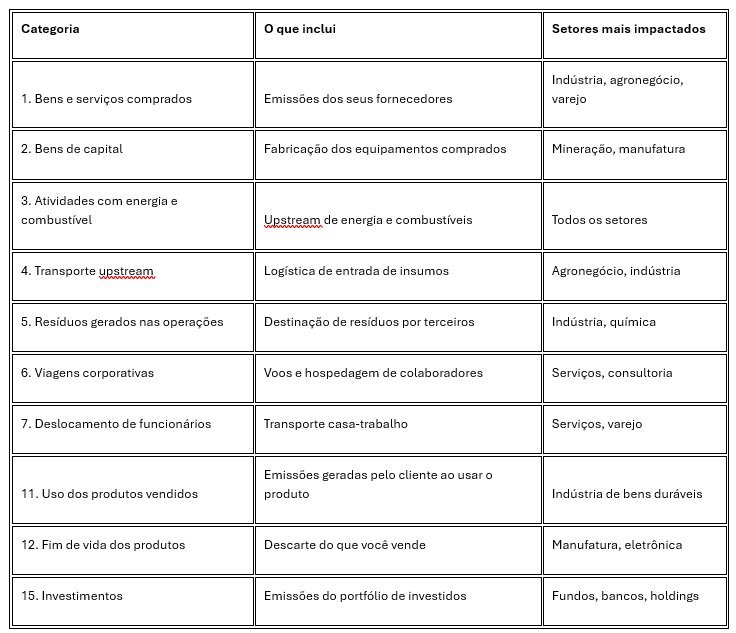
As demais categorias (8, 9, 10, 13 e 14) têm relevância específica dependendo da estrutura operacional de cada empresa.
Regra prática: para a maioria das empresas industriais e agroindustriais de médio porte, as categorias 1, 3, 4 e 11 respondem por mais de 80% do Escopo 3 total. É por onde começar.
4. O impacto financeiro que ainda não está nos modelos
Aqui está o ponto que poucos estão discutindo com clareza.
Escopo 3 mal mensurado não é apenas um problema de reporte ESG. É um risco financeiro com pelo menos quatro vetores de materialização.
Risco contratual com compradores europeus; a CSRD obriga grandes empresas europeias a reportar emissões da cadeia. Elas vão transferir essa obrigação para os fornecedores via cláusulas contratuais. Quem não tiver os dados perde o contrato. Não por sanção regulatória, mas por decisão comercial.
Risco de crédito e custo de capital; bancos e fundos de impacto já utilizam inventários de emissões como critério de análise de risco. A ausência de dados de Escopo 3 pode encarecer o crédito ou fechar o acesso a linhas verdes, como as do Plano Safra ABC+ com R$ 60 bilhões disponíveis a taxas subsidiadas.
Passivo contingente não provisionado, com a regulamentação do SBCE avançando e expectativa de implementação progressiva nos próximos anos, empresas obrigadas a comprar permissões de emissão terão um passivo real e mensurável. Sem inventário, não há como calcular a provisão. Sem provisão, o balanço está incompleto.
Risco de auditoria e litígio de acionistas O IFRS S2 exige que os dados de emissões sejam auditáveis. Um reporte de Escopo 3 inconsistente, sem metodologia documentada, pode ser questionado em auditoria e gerar responsabilização de gestores, inclusive do CFO.
5. O impacto por setor: simulação de exposição
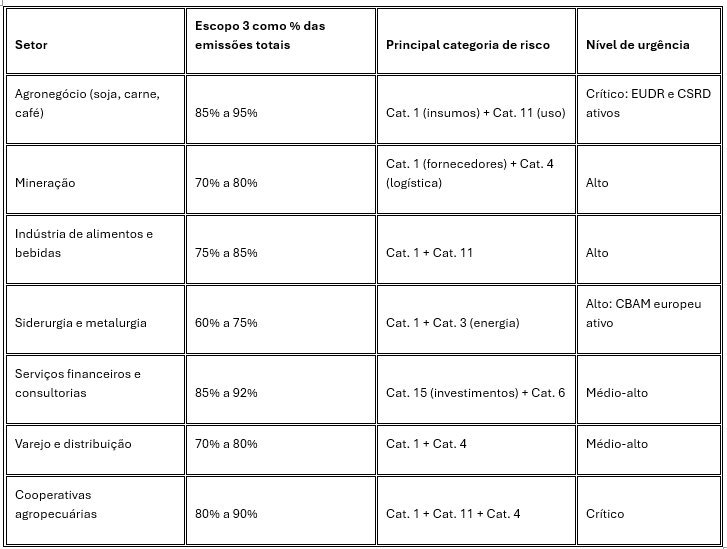
Estimativas baseadas em benchmarks setoriais do GHG Protocol Brasil e SEEG/Observatório do Clima.
6. O mínimo viável para quem não tem plataforma ESG
Não é necessário um software de R$ 200 mil por ano para começar. O inventário inicial de Escopo 3 pode ser feito em planilha, usando fatores de emissão públicos do MCTI.
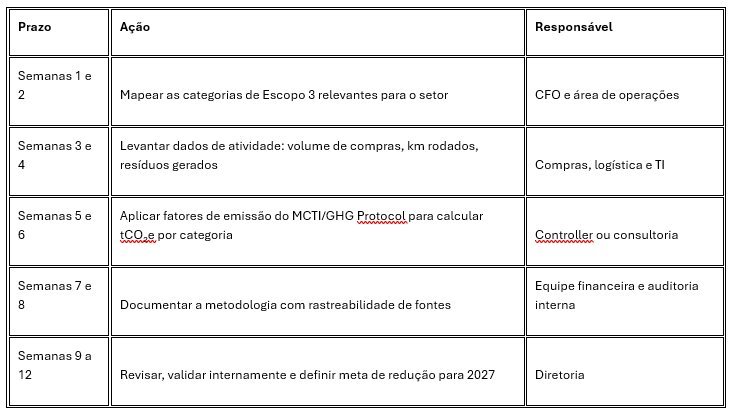
O objetivo desta primeira rodada não é precisão absoluta. É ter um inventário documentado, com metodologia defensável, que responda a uma pergunta objetiva de auditor ou comprador: “Como vocês chegaram nesse número?”
7. O risco de não fazer nada
Empresas que esperarem a regulação chegar para começar terão, no mínimo, três problemas simultâneos.
Prazo insuficiente. Construir um inventário robusto de Escopo 3 leva entre 6 e 18 meses, dependendo da complexidade da cadeia. Quem começar em 2027 já começa atrasado.
Dados históricos inexistentes. O IFRS S2 e os ESRS exigem comparabilidade temporal. Sem dados de 2024 e 2025, o reporte de 2027 não terá linha de base. Retrospectar informações sem registros contemporâneos é metodologicamente frágil e auditoriamente questionável.
Decisões de CAPEX mal precificadas. Investimentos em ativos físicos feitos hoje sem considerar a exposição ao Escopo 3 e ao SBCE são investimentos com risco climático não precificado. Em um ambiente onde bancos já usam inventários de emissões como critério de crédito, isso vai pesar no custo do capital.
Para reflexão
Acompanho ciclos regulatórios no Brasil há mais de duas décadas. Uma coisa aprendi: o mercado só precifica o risco quando ele aparece no balanço. O Escopo 3 ainda não está lá. Mas a trajetória regulatória aponta, de forma clara e sem retorno, que estará.
A pergunta que deixo é prática, não retórica.
Sua empresa já tem um inventário documentado de Escopo 3? As categorias mapeadas incluem a cadeia de fornecimento? Se não tem, qual é o plano para construir isso antes que seja exigido?
Deixe sua resposta nos comentários ou me escreva diretamente. Esse é o tipo de conversa que vale a pena ter agora, antes que o custo de não ter feito apareça no balanço.
Risk & Compliance Framework. Governança que protege. Compliance que estrutura.
As informações contidas nesta newsletter têm caráter informativo e não constituem assessoria jurídica, tributária ou de investimentos.
Hashtags: #ReformaTributária #ESG #GestãoDeRiscos #Compliance #IFRS #GovernançaCorporativa #Sustentabilidade #CFO #EscopoTrês #MercadoDeCarbono #SBCE #RiscosClimáticos #PlanejamentoFiscal
Este artigo foi publicado originalmente na newsletter Risco & Compliance FrameworK, no LinkedIn. Leia o artigo original e participe da conversa, e assine a newsletter para receber as próximas edições.