O Problema que Está Diante dos Olhos — e Ainda Assim Ignorado
Enquanto equipes de sustentabilidade estruturam relatórios IFRS S1 e S2 para atender à Resolução CVM nº 193/2023, o departamento fiscal está navegando simultaneamente pela maior transição tributária da história recente do Brasil: a implementação da Lei Complementar nº 214/2025, que institui o IBS (Imposto sobre Bens e Serviços), a CBS (Contribuição sobre Bens e Serviços) e o IS (Imposto Seletivo).
Essas duas obrigações caminham em paralelo nas empresas — e é exatamente nesse ponto que reside o risco mais crítico e menos debatido de 2026: a ausência de integração entre o compliance fiscal da Reforma Tributária e o reporte ESG exigido pela CVM.
O Que a Norma Determina
Resolução CVM nº 193/2023 — IFRS S1 e S2
A Resolução CVM nº 193, de 22 de outubro de 2023, incorporou ao ordenamento brasileiro as normas IFRS S1 (General Requirements for Disclosure of Sustainability-related Financial Information) e IFRS S2 (Climate-related Disclosures), emitidas pelo International Sustainability Standards Board (ISSB).
O cronograma de aplicação estabelece que:
- Fase 1 (exercício 2026): companhias abertas de grande porte são obrigadas a divulgar informações com base na IFRS S1, com adoção voluntária antecipada reconhecida pela CVM mediante declaração formal até 31 de dezembro de 2025.
- Fase 2 (exercício 2027): passa a ser exigida também a divulgação plena conforme a IFRS S2, incluindo métricas relacionadas a riscos climáticos físicos e de transição.
A IFRS S1, em seus parágrafos 15 a 22, determina que as informações de sustentabilidade devem ser comparáveis, verificáveis, tempestivas e livres de erros materiais — exatamente os mesmos critérios aplicáveis às demonstrações financeiras auditadas. Isso significa que a organização não pode tratar os dados ESG com menor rigor do que trata o balanço patrimonial.
Lei Complementar nº 214/2025 — IBS, CBS e IS
A LC nº 214/2025, que regulamenta as disposições da Emenda Constitucional nº 132/2023, institui:
- IBS: tributo de competência estadual e municipal, com alíquota de referência a ser definida pelo Comitê Gestor do IBS (art. 11 da LC 214/2025), destinado a substituir progressivamente o ICMS e o ISS.
- CBS: contribuição federal que substituirá o PIS e a COFINS, com alíquota de referência de 8,8% sobre o faturamento, nos termos do art. 21, sujeita a ajustes no processo de regulamentação.
- IS: incide sobre produtos considerados prejudiciais à saúde ou ao meio ambiente, nos termos do art. 409 da LC 214/2025 — incluindo cigarros, bebidas alcoólicas, veículos e produtos com alto teor de carbono.
O período de transição ocorre entre 2026 e 2032, com coexistência dos tributos antigos (ICMS, ISS, PIS, COFINS) e dos novos (IBS e CBS). Durante essa fase, as empresas operam sob dois regimes tributários simultâneos, o que amplia significativamente a exposição a passivos fiscais não mapeados.
O Risco ESG Oculto na Reforma Tributária
A conexão entre compliance fiscal e reporte ESG não é conceitual — ela é normativa.
1. Passivos Fiscais Comprometem o “G” da Governança
O pilar G (Governança) dos frameworks ESG — incluindo o próprio IFRS S1 — avalia a capacidade da organização de identificar, mensurar e gerenciar riscos materiais. Um passivo tributário oriundo da transição do ICMS para o IBS, não reconhecido ou inadequadamente provisionado, representa:
- Risco de autuação fiscal com reflexo direto nas demonstrações financeiras (CPC 25 — Provisões, Passivos Contingentes e Ativos Contingentes);
- Deturpação da posição financeira reportada nos relatórios de sustentabilidade;
- Comprometimento da confiabilidade das informações divulgadas sob a IFRS S1.
O CPC 25, alinhado ao IAS 37, exige o reconhecimento de provisão quando há obrigação presente, saída provável de recursos e estimativa confiável. A ausência de mapeamento adequado dos passivos associados à Reforma Tributária pode caracterizar descumprimento dessa norma contábil, caso estejam presentes os critérios de reconhecimento estabelecidos — e contamina diretamente a qualidade do reporte ESG.
2. O IS (Imposto Seletivo) É um Risco Climático de Transição
A IFRS S2, em seu parágrafo 10, define riscos de transição climática como aqueles decorrentes de mudanças em políticas, regulações e preferências de mercado relacionadas à transição para uma economia de baixo carbono.
O Imposto Seletivo, instituído pelo art. 409 da LC 214/2025, incide diretamente sobre produtos e serviços considerados prejudiciais ao meio ambiente. Empresas de setores potencialmente expostos — como mineração, agronegócio, energia fóssil, transporte pesado e indústria química — que ainda não mapearam a exposição ao IS podem estar diante de um risco climático de transição não devidamente identificado ou divulgado em seus relatórios ESG.
Isso configura omissão material sob a ótica da IFRS S2, com potencial impacto regulatório junto à CVM.
3. A Dupla Obrigação Fiscal Cria Risco de Erro Material no Reporte
Durante o período de transição (2026–2032), as empresas apuram simultaneamente:
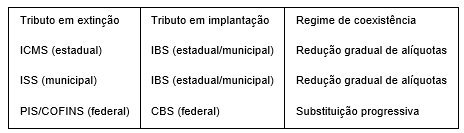
A complexidade desta coexistência aumenta a probabilidade de erros de apuração, créditos não aproveitados e provisões inadequadas — todos com potencial de gerar distorções relevantes — inclusive erro material — nas demonstrações financeiras e, por consequência, nos relatórios ESG que dependem dessas informações para calcular indicadores financeiros vinculados à sustentabilidade.
O Que a Empresa Deve Fazer Agora
A integração entre compliance fiscal e reporte ESG deixou de ser apenas uma recomendação de boas práticas. Ela decorre, de forma implícita, das exigências normativas de consistência, confiabilidade e gestão de riscos materiais estabelecidas pelas normas vigentes. As ações imediatas são:
1. Mapear a exposição ao IS Identificar todos os produtos e serviços da cadeia de valor que possam ser alcançados pelo Imposto Seletivo (art. 409, LC 214/2025) e classificar essa exposição como risco de transição climática para fins da IFRS S2.
2. Revisar as provisões de passivo tributário Verificar se os passivos contingentes da Reforma Tributária — créditos de ICMS não aproveitados, autuações em litígio, regimes especiais em renegociação — estão adequadamente provisionados conforme o CPC 25.
3. Estabelecer um protocolo de dupla validação Criar um fluxo de aprovação em que os dados financeiros utilizados nos relatórios ESG passem pela revisão do gestor fiscal antes da divulgação, garantindo que nenhuma inconsistência entre o reporte contábil e o reporte de sustentabilidade seja publicada.
4. Documentar os controles internos A IFRS S1 exige, no parágrafo 25, que a empresa divulgue os processos e controles utilizados para garantir a qualidade das informações de sustentabilidade. A ausência de documentação é, por si só, uma não conformidade.
Conclusão Normativa
A Resolução CVM nº 193/2023 e a Lei Complementar nº 214/2025 não criaram obrigações isoladas. Elas criaram uma zona de convergência onde o compliance fiscal e o reporte ESG se tornam interdependentes. Empresas que tratam essas obrigações como silos operacionais distintos estão construindo um relatório de sustentabilidade sobre uma base financeira instável — e assumindo, simultaneamente, risco regulatório perante a CVM e risco fiscal perante a Receita Federal.
A governança efetiva exige que esses dois processos sejam geridos de forma integrada. A leitura integrada dessas normas conduz, de forma consistente, à necessidade de gestão coordenada entre compliance fiscal e reporte ESG, especialmente diante das exigências de qualidade, rastreabilidade e integridade das informações divulgadas.
Referências Normativas
- Resolução CVM nº 193, de 22 de outubro de 2023 — IFRS S1 e IFRS S2
- Resolução CVM nº 227/2025 — Cronograma de adoção IFRS S1/S2
- Lei Complementar nº 214, de 16 de janeiro de 2025 — IBS, CBS e IS
- Emenda Constitucional nº 132, de 20 de dezembro de 2023 — Reforma Tributária
- CPC 25 (R1) — Provisões, Passivos Contingentes e Ativos Contingentes (alinhado ao IAS 37)
- IFRS S1 — General Requirements for Disclosure of Sustainability-related Financial Information (ISSB, 2023)
- IFRS S2 — Climate-related Disclosures (ISSB, 2023)
Risk & Compliance FrameworK — Governança que protege. Compliance que estrutura.
Para diagnóstico individualizado sobre integração entre compliance fiscal e reporte ESG, entre em contato.
Este artigo foi publicado originalmente na newsletter Risco & Compliance FrameworK, no LinkedIn. Leia o artigo original e participe da conversa, e assine a newsletter para receber as próximas edições.